Exclusivas venta Excel – Plantilla Gratis (2026)
31
Descarga gratis
Analiza hasta 100 inmuebles con inversión, renta, gastos, hipoteca, rentabilidad, flujo de caja y estado de viabilidad.
Descargar plantilla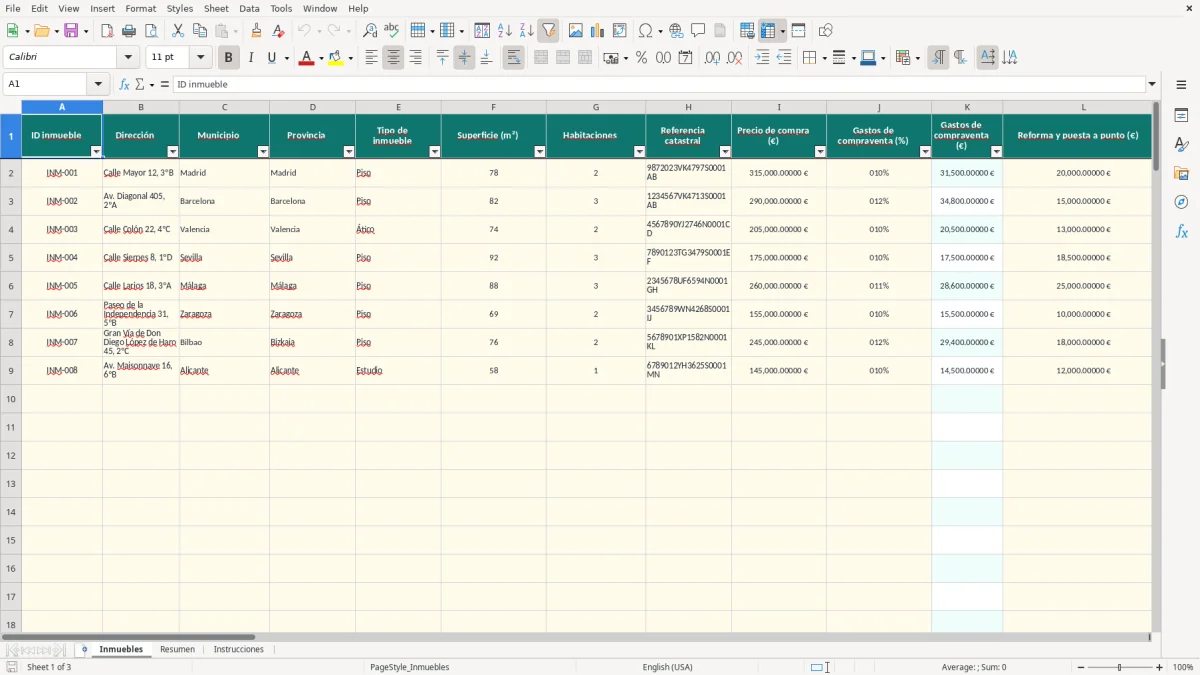
Esta plantilla Excel sirve para estudiar si comprar una vivienda para alquilarla puede ser rentable. La hoja Inmuebles compara hasta 100 candidatos con precio, gastos, renta, ocupación, financiación, rentabilidad, flujo de caja y una clasificación automática de viabilidad.
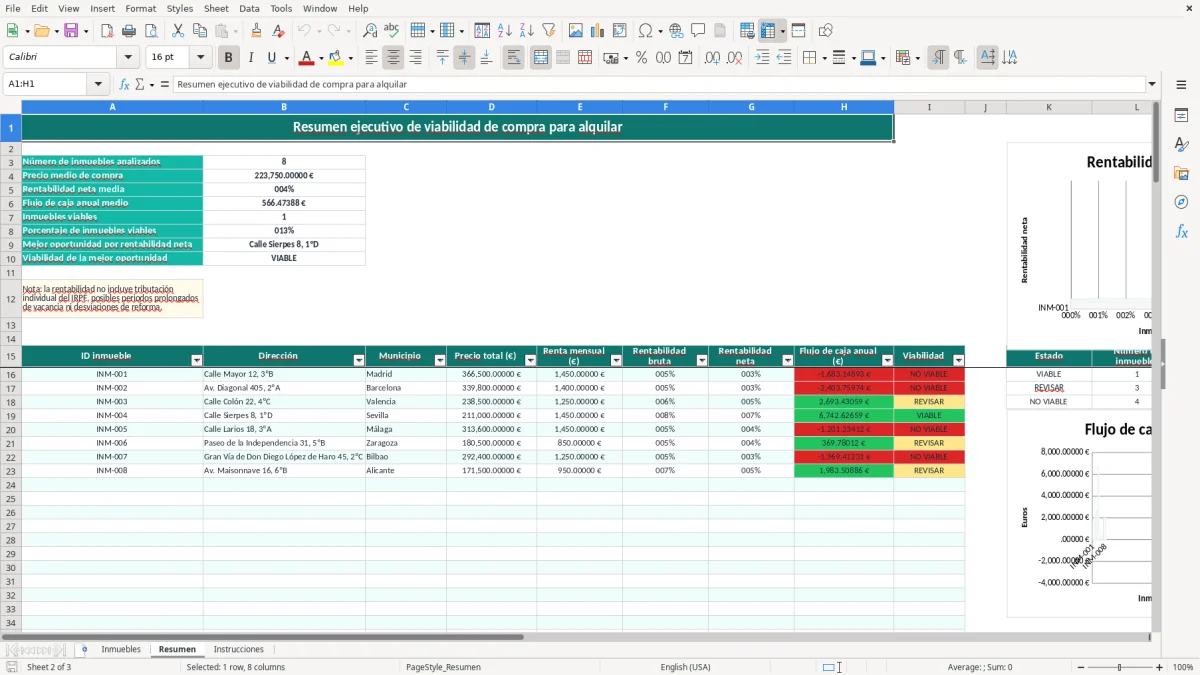
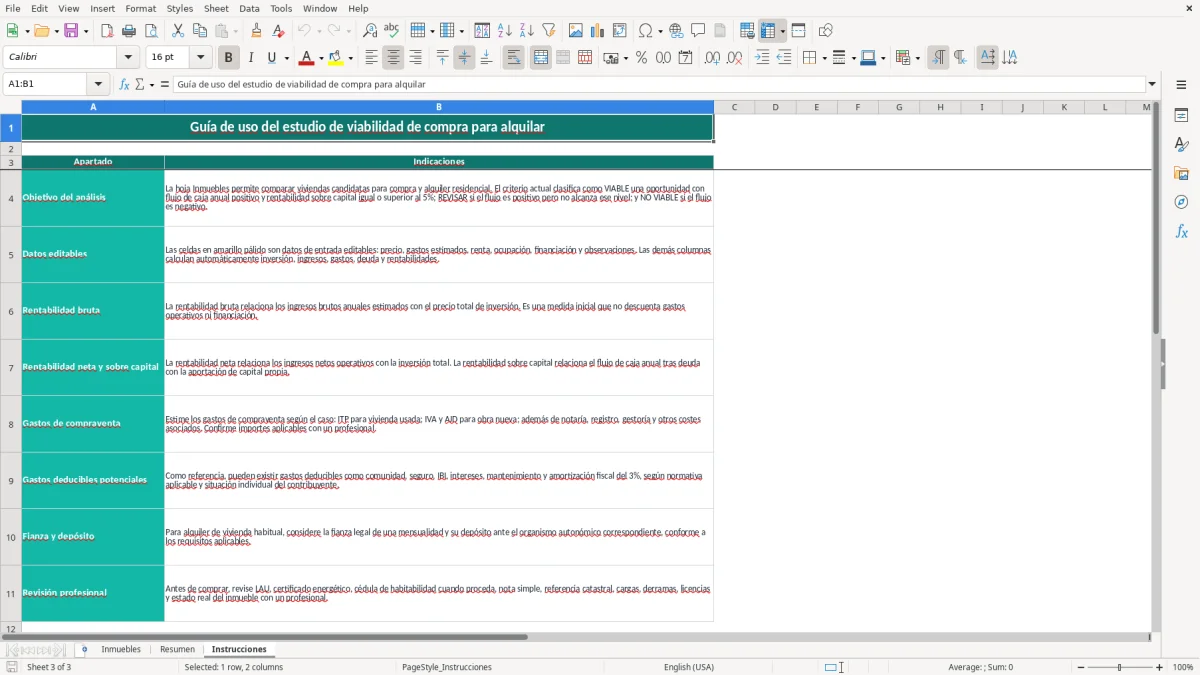
La hoja Resumen reúne los principales indicadores y tres gráficos para localizar las mejores oportunidades. La hoja Instrucciones explica qué datos introducir y cómo interpretar la rentabilidad bruta, neta y sobre capital. La imagen 1 muestra la tabla de análisis; la imagen 2, el resumen ejecutivo; y la imagen 3, la guía de uso.
Un casero que va a comprar su primer piso necesita algo más que dividir la renta anual entre el precio. En la hoja Inmuebles (imagen 1) puede anotar el precio, los gastos de compraventa, la reforma, la ocupación y los costes anuales antes de comparar decisiones.
Imagina un piso de 78 m² en Madrid por 315.000 €, con 10% de gastos de compraventa y 20.000 € de puesta a punto. La inversión total asciende a 366.500 €. Con una renta de 1.450 € y ocupación del 97%, los ingresos brutos calculados son 16.878 € al año.
Un pequeño propietario con tres viviendas puede introducirlas junto con una cuarta oportunidad y comprobar si la nueva adquisición mejora la cartera. Mi postura es clara: no compraría porque la rentabilidad bruta parezca alta si el flujo de caja después de deuda es negativo.
La plantilla permite enfrentar un piso de Barcelona de 290.000 € con un ático de Valencia de 205.000 €, siempre que las rentas y ocupaciones estén justificadas con comparables reales. Para una agencia inmobiliaria, el Resumen (imagen 2) ayuda a enseñar al inversor qué inmueble tiene mayor rentabilidad neta, no solo cuál tiene el precio más bajo.
La pareja que compra para alquilar también puede usarla antes de pedir la hipoteca. Una financiación de 180.000 € a 30 años y 3% anual produce una cuota aproximada de 759 € mensuales; esa cantidad debe caber en el escenario de renta, vacantes y gastos, no en el presupuesto optimista.
El porcentaje de gastos de compraventa no debe ponerse al azar. En una vivienda usada incluye principalmente el ITP, que en España suele situarse entre el 6% y el 10% según la comunidad autónoma, además de notaría, registro, gestoría y otros costes. En obra nueva debes contemplar un IVA del 10% y AJD, habitualmente entre el 1% y el 1,5% según territorio.
Si compras por 205.000 € y aplicas un 10% de gastos, son 20.500 €. Si añades 13.000 € de reforma, la inversión del ejemplo asciende a 238.500 €. La plantilla calcula esa suma en Precio total de inversión y utiliza ese importe para las rentabilidades.
Después del alquiler, el propietario declara el rendimiento del capital inmobiliario en el IRPF, dentro del modelo 100. Comunidad, IBI, seguro, intereses del préstamo, mantenimiento y amortización pueden ser gastos deducibles conforme a las reglas aplicables; la amortización fiscal de la construcción se calcula generalmente al 3% sobre el mayor de los valores previstos por Hacienda.
La LAU exige una fianza de una mensualidad para vivienda habitual y su depósito ante el organismo autonómico correspondiente. También debes revisar certificado energético, cédula de habitabilidad cuando proceda, nota simple, cargas, referencia catastral, cuotas y posibles derramas de la comunidad.
La hoja Instrucciones (imagen 3) recuerda que la rentabilidad del archivo no incluye la tributación individual del IRPF, periodos prolongados de vacancia ni desviaciones de reforma. Es una herramienta de decisión previa, no una liquidación fiscal.
El fallo más caro suele aparecer antes de abrir Excel: copiar una renta anunciada sin comprobar contratos cerrados en la zona. Un piso previsto a 1.450 € que solo consigue 1.300 € pierde 1.800 € de ingresos brutos anuales; con una inversión de 366.500 €, la rentabilidad bruta cae aproximadamente 0,49 puntos.
También se olvida la vacancia. Aplicar 97% de ocupación a 1.450 € genera 16.878 € anuales, mientras que aplicar 100% generaría 17.400 €: la diferencia es 522 €. Si además omites 1.100 € de comunidad, 620 € de IBI, 310 € de seguro y 1.000 € de mantenimiento, el flujo de caja queda inflado en 3.030 €.
He visto reformas presupuestadas en 13.000 € acabar en 20.000 € por instalaciones y licencias. Esa desviación de 7.000 € reduce directamente el capital disponible y puede cambiar una rentabilidad sobre capital aparentemente atractiva.
Otro descuadre frecuente es poner 80% en Financiación y confundirlo con la rentabilidad. La plantilla calcula el importe hipotecario sobre la inversión total, la cuota con el tipo y el plazo, y después resta el servicio anual de deuda al ingreso neto operativo. Si el flujo anual resulta negativo, la oportunidad no es VIABLE aunque la rentabilidad bruta sea del 6%.
El criterio incorporado marca VIABLE cuando el flujo de caja anual es positivo y la rentabilidad sobre capital alcanza al menos el 5%; con flujo positivo pero menos del 5% muestra REVISAR. Es una señal técnica útil, pero no sustituye comprobar cargas, derramas, licencias ni la capacidad real de pago.
La plantilla funciona mejor si la utilizas siempre en el mismo momento del proceso: después de recibir la nota simple y el presupuesto de reforma, pero antes de entregar una señal. Así comparas cifras verificadas y no una estimación improvisada durante la visita.
Para una cartera pequeña, reserva el primer lunes de cada mes para revisar renta, ocupación y gastos previstos. Duplica mentalmente el escenario anterior solo cuando cambie una variable; en el archivo, actualiza la fila del inmueble y deja el motivo en Observaciones.
Con uno o tres inmuebles, esta hoja ofrece una visión suficiente para filtrar compras. Si administras decenas de alquileres, necesitas controlar cobros, incidencias, contratos, vencimientos y conciliación bancaria; cuando la actualización manual consume varias horas cada semana, un software de gestión inmobiliaria empieza a compensar.
Mi recomendación es mantener este archivo como filtro de inversión incluso si después gestionas la cartera con otro sistema. Una agencia que analiza 20 candidatos puede ordenar primero por rentabilidad neta y flujo de caja, y dedicar la revisión documental completa solo a las oportunidades que superen el umbral del 5%.