Gestión reservas Excel – Plantilla Gratis (2026)
3
Descarga gratis
Analiza el cash on cash de hasta 100 propiedades con ingresos, gastos, deuda, flujo de caja, DSCR y resumen de cartera.
Descargar plantilla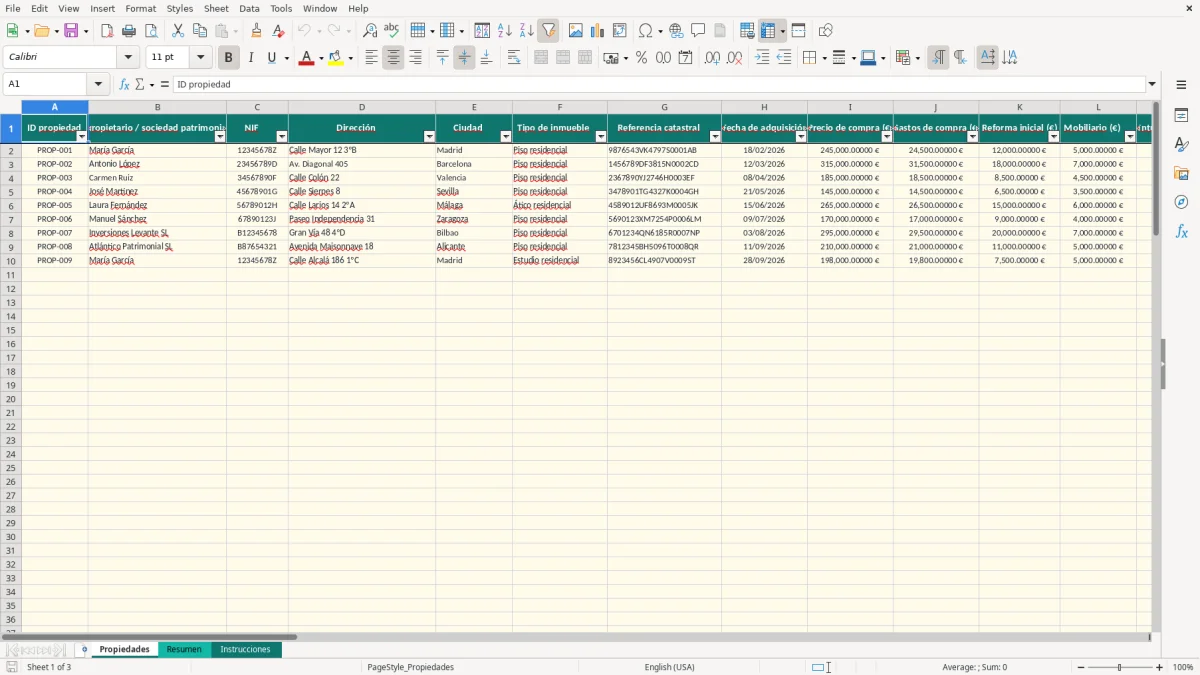
Esta plantilla Excel calcula el cash on cash de una propiedad comparando el flujo de caja anual antes de impuestos con el efectivo realmente invertido. Incluye las hojas Propiedades, Resumen e Instrucciones para registrar compra, financiación, alquiler, gastos operativos, deuda y rentabilidad de hasta 100 inmuebles.
En la hoja Propiedades (imagen 1) introduces precio, entrada, hipoteca, cuota, alquiler, meses alquilados, comunidad, IBI, seguro, mantenimiento, gestión y vacancia. La hoja calcula automáticamente gastos anuales, servicio de deuda, flujo de caja, cash on cash, rentabilidad bruta, DSCR y un estado de rentabilidad.
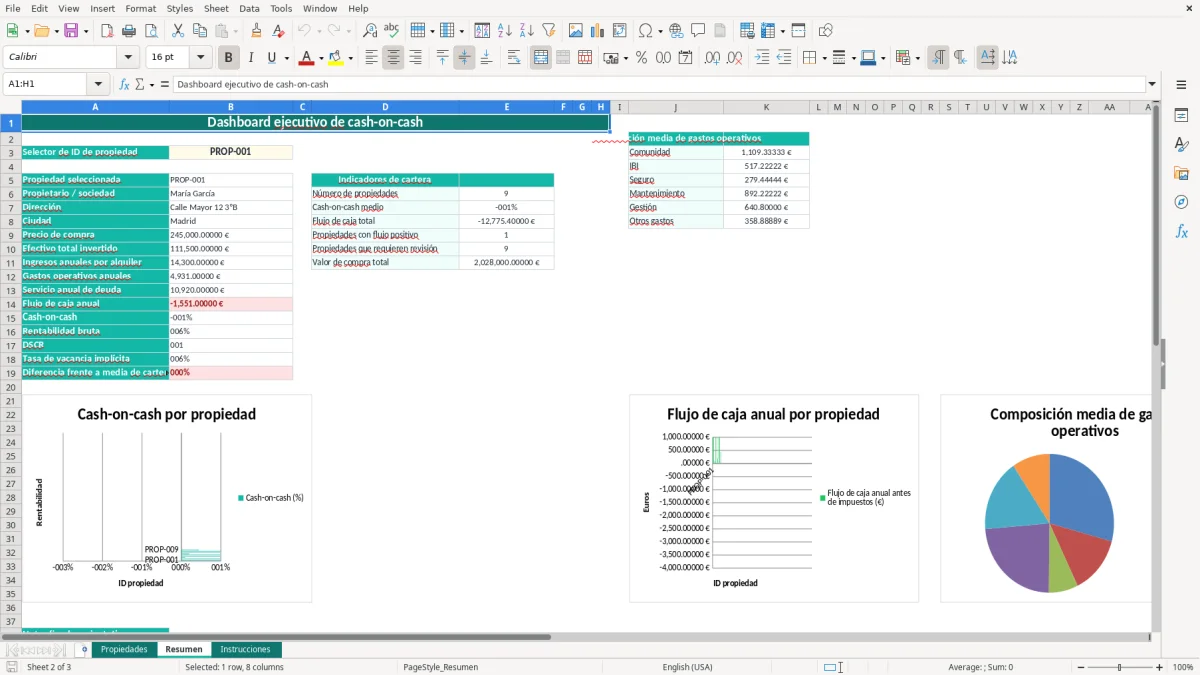
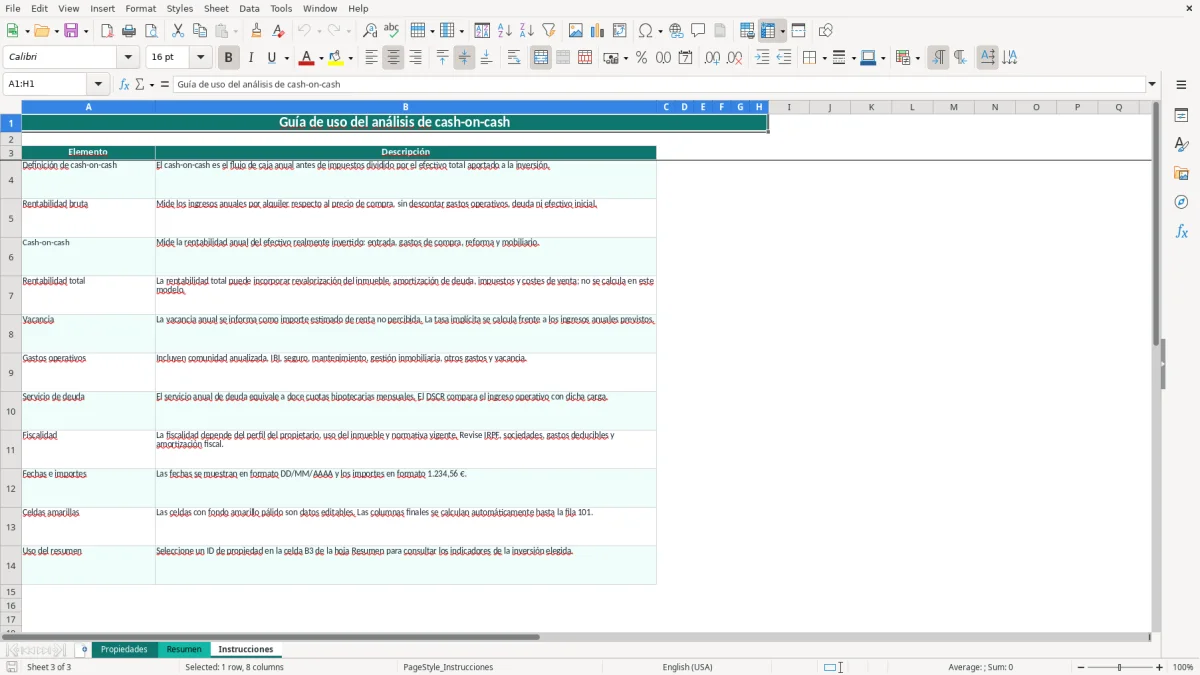
La hoja Resumen (imagen 2) funciona como panel de cartera: eliges un ID en B3 y consultas los indicadores de esa inversión. La hoja Instrucciones (imagen 3) explica las definiciones, los campos editables amarillos y el alcance fiscal del modelo.
El análisis de cash on cash sirve al casero que quiere saber cuánto le remunera el dinero que ha puesto, no solo cuánto vale el inmueble. Un pequeño propietario con tres viviendas puede comparar entradas muy distintas; una agencia puede presentar una ficha homogénea a un inversor; y una pareja que estudia comprar para alquilar puede probar varios precios, cuotas y rentas antes de pedir la hipoteca.
Supón un piso comprado por 245.000 €, con 24.500 € de gastos, 12.000 € de reforma, 5.000 € de mobiliario y 70.000 € de entrada. El efectivo total invertido es 111.500 €. Con 1.300 € mensuales durante 11 meses, la renta anual cobrada sería 14.300 €.
En Propiedades introduces esos datos junto con una cuota de 910 €, comunidad de 90 € al mes, IBI, seguro, mantenimiento, gestión, otros gastos y vacancia. La fórmula no trata la entrada como el único capital: incluye también los costes iniciales que suelen olvidarse.
Antes de firmar arras, compara la cuota prevista con la renta realista y los meses alquilados. En la renovación anual, sustituye la estimación por los cobros efectivos y actualiza gastos. En junio, cuando prepares el IRPF, utiliza el cash on cash como indicador previo a impuestos, no como rendimiento fiscal.
Para una cartera, el Resumen muestra número de propiedades, cash on cash medio, flujo total, inmuebles con flujo positivo y los que requieren revisión. Sus gráficos permiten detectar rápidamente si una inversión depende demasiado de una renta elevada o de una financiación exigente.
El cash on cash del archivo es el flujo de caja anual antes de impuestos dividido por el efectivo total invertido. El denominador incluye entrada, gastos de compra, reforma inicial y mobiliario; por eso ofrece una lectura más útil que dividir el alquiler entre el precio de compra.
Con 111.500 € de efectivo invertido, una propiedad que genera 4.460 € de flujo anual antes de impuestos tendría un cash on cash del 4%. La rentabilidad bruta sería otra cosa: ingresos anuales previstos divididos por 245.000 €, sin descontar gastos operativos ni deuda.
La plantilla calcula los gastos operativos con comunidad anualizada, IBI, seguro, mantenimiento, gestión inmobiliaria, otros gastos y vacancia. El servicio de deuda equivale a doce cuotas mensuales. El DSCR compara los ingresos operativos con esa carga y ayuda a detectar una financiación demasiado pesada.
En el alquiler de vivienda habitual, el rendimiento del capital inmobiliario se declara en el modelo 100 del IRPF. Pueden entrar como gastos deducibles la comunidad, IBI, seguro, intereses, conservación, gestión y amortización fiscal; esta última suele calcularse al 3% sobre la base legal aplicable, normalmente el mayor entre coste de adquisición de la construcción y valor catastral de la construcción.
La reducción del 60% por alquiler de vivienda habitual solo procede cuando se cumplen los requisitos vigentes. El archivo presenta el cash on cash antes de impuestos y no calcula amortización fiscal, reducción, plusvalía municipal ni impuesto de sociedades. Mi postura es clara: usa este indicador para decidir sobre caja y prepara el IRPF en un cálculo separado.
El fallo más caro suele estar en el denominador. Si compras por 245.000 € y registras solo 70.000 € de entrada, ignorando 24.500 € de gastos, 12.000 € de reforma y 5.000 € de mobiliario, aparentas haber invertido 70.000 € cuando en realidad has aportado 111.500 €. Un flujo de 4.460 € parecería un 6,37% en lugar del 4% real.
Multiplicar 1.300 € por 12 da 15.600 €, pero con 11 meses alquilados son 14.300 €. Si además existe una vacancia estimada de 1.300 €, registrar ambos conceptos puede duplicar la pérdida. En Propiedades, meses alquilados y vacancia deben representar hipótesis distintas y coherentes.
También se descuadra el análisis cuando se introduce la cuota hipotecaria sin completar el importe financiado o el plazo. El servicio anual de deuda es cuota por 12; una cuota de 910 € supone 10.920 € al año, aunque el inmueble solo haya estado ocupado once meses.
Olvidar una comunidad de 90 € mensuales son 1.080 € anuales. En una inversión con 4.460 € de flujo, ese error cambia el resultado a 3.380 € y el cash on cash baja del 4% al 3,03% sobre 111.500 €.
No mezcles gastos deducibles del IRPF con el cálculo operativo: los intereses no son lo mismo que la cuota completa, y la amortización fiscal no es una salida de caja. Tampoco interpretes un estado Excelente como garantía: el archivo marca ese nivel desde el 8%, pero un 8% con 12 meses de alquiler puede ser menos sólido que un 6% con vacancia prudente.
El cash on cash solo ayuda si actualizas la misma hipótesis con una rutina fija. Para un casero con uno o dos pisos, el mejor momento es el día en que compruebas el cobro de la renta: registra meses alquilados, vacancia y cualquier gasto pagado, sin esperar a diciembre.
La hoja ya prepara filas hasta la 101 y conserva las fórmulas finales. No borres AA:AH al copiar una propiedad. Utiliza las validaciones existentes: el tipo de inmueble se selecciona de una lista, los meses admiten de 0 a 12 y el plazo hipotecario de 1 a 50 años.
Con tres viviendas y una actualización mensual, este modelo suele ser manejable. Cuando administras 20 inmuebles, varios propietarios, recibos impagados, contratos, incidencias y liquidaciones, el problema deja de ser calcular un porcentaje: necesitas trazabilidad, permisos y conciliación bancaria.
Mi criterio es pasar a software cuando empleas más de una tarde al mes en consolidar datos o cuando dos personas editan la cartera. Hasta entonces, guarda una copia mensual y usa Resumen para detectar propiedades con flujo negativo o estado Revisar antes de tomar decisiones.