Tarifas temporada Excel – Plantilla Gratis (2026)
0
Descarga gratis
Controla cobros, gastos, hipoteca y flujo neto de una vivienda alquilada con tres hojas Excel para propietarios y gestores.
Descargar plantilla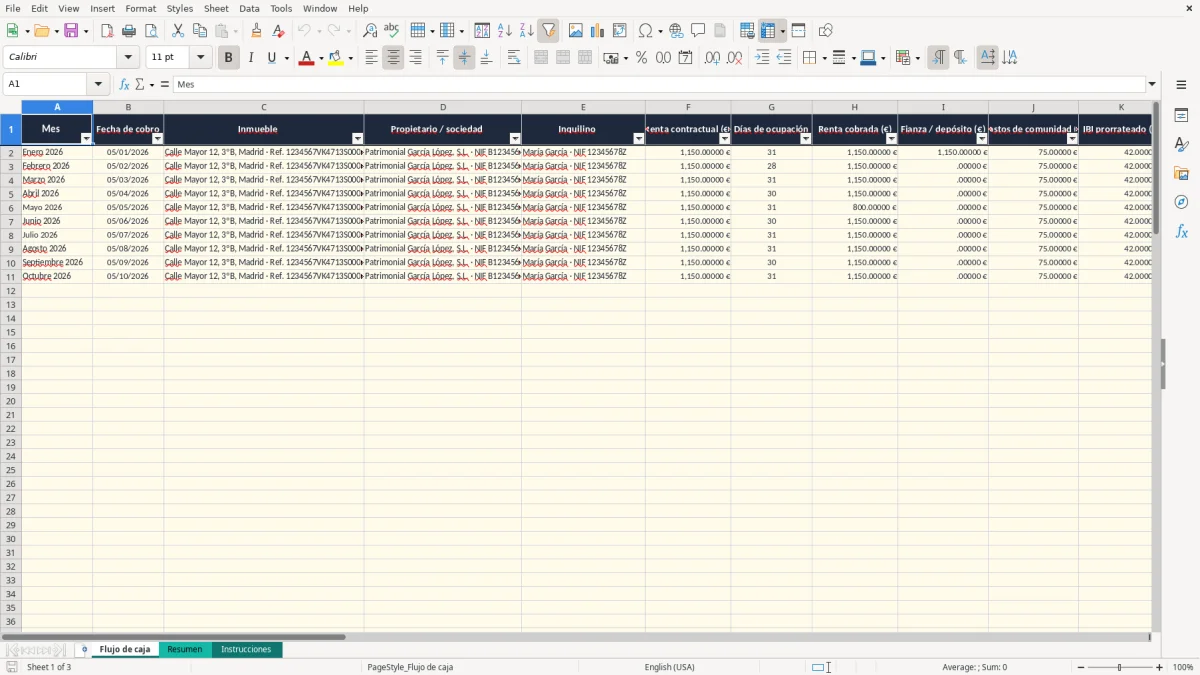
Esta plantilla Excel registra el flujo de caja mensual de una vivienda en alquiler: rentas cobradas, fianza, comunidad, IBI, seguro, reparaciones, suministros, intereses y cuota hipotecaria. Incluye las hojas Flujo de caja, Resumen e Instrucciones para conocer el dinero que entra, sale y queda cada mes.
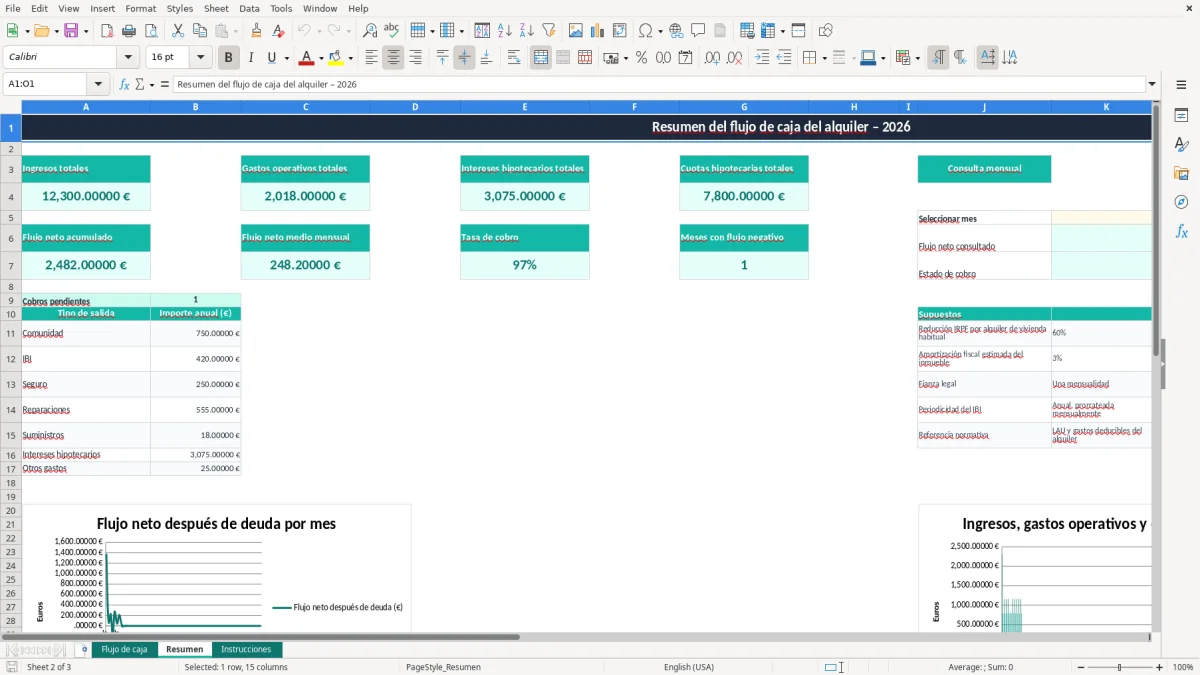
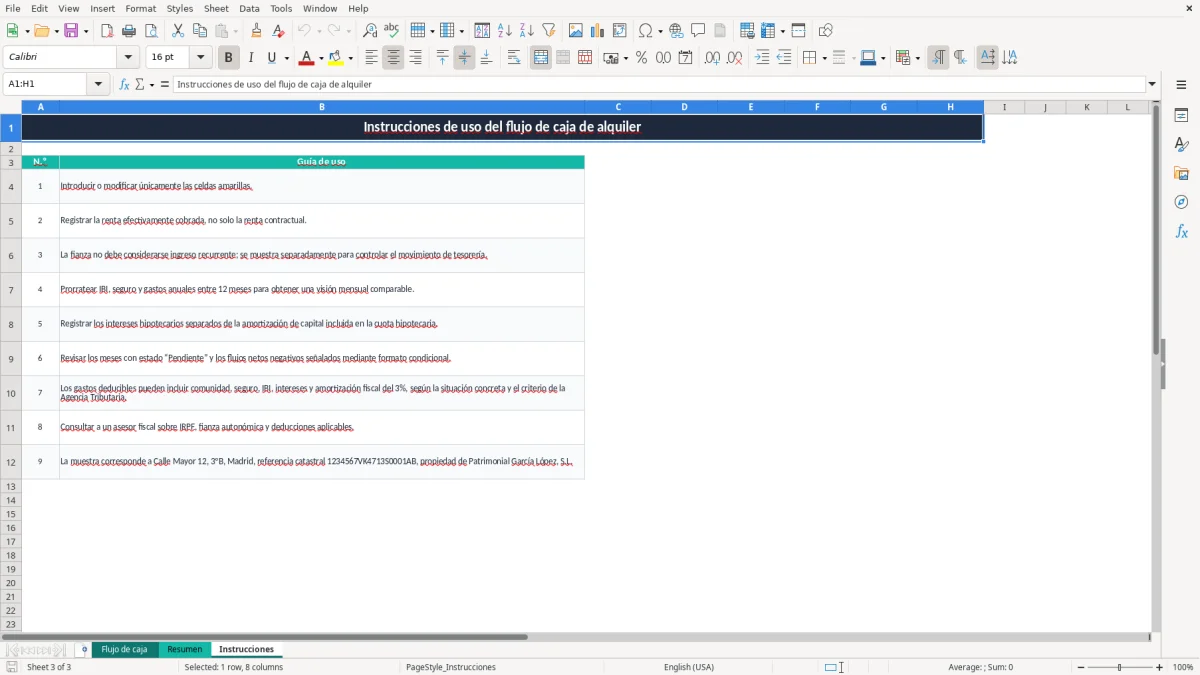
La hoja Flujo de caja permite trabajar hasta la fila 101, con campos para inmueble, propietario o sociedad, inquilino, fecha de cobro, días de ocupación y observaciones. La imagen 1 muestra la tabla principal; la imagen 2 presenta el resumen con gráficos y consultas mensuales, y la imagen 3 explica qué celdas debes modificar.
Es útil tanto para un casero con un piso como para quien gestiona varias viviendas. El cálculo separa el flujo antes de deuda del flujo neto después de deuda, una diferencia decisiva cuando analizas si el alquiler paga realmente la hipoteca.
Un casero con un piso alquilado suele mirar la renta de 850 € y pensar que ese es su beneficio. La hoja Flujo de caja obliga a separar la entrada real de dinero de los gastos que llegan después: comunidad, IBI, seguro, reparaciones, suministros y financiación.
Imagina una vivienda con 850 € de renta, 65 € de comunidad, 35 € de IBI prorrateado y 22 € de seguro. Si además pagas 540 € de cuota hipotecaria y el recibo se cobra el día 5, el flujo no se analiza mirando solo los 850 €: debes restar las salidas y anotar la fecha efectiva.
En enero, la entrada de una fianza de 850 € altera la tesorería, pero no es una renta repetible. Por eso la plantilla la incorpora en Ingresos totales, aunque las Instrucciones advierten que debe controlarse separadamente como depósito.
Un pequeño propietario con 3 viviendas puede repetir filas para cada inmueble y cada mes. El administrador de fincas o una agencia inmobiliaria dispone así de campos para propietario, sociedad e inquilino, además de la referencia del inmueble.
La imagen 1 muestra también Días de ocupación. Es útil en una entrada a mitad de mes: 15 días ocupados sobre un mes de 30 no deben confundirse con una renta completa cobrada. Mi criterio es registrar siempre el importe efectivamente recibido y conservar la renta contractual como referencia.
La pareja que va a comprar para alquilar puede introducir una cuota hipotecaria de 780 € y comparar el resultado mensual antes de firmar. En la imagen 2, los gráficos permiten ver si un año aparentemente rentable acumula meses negativos por reparaciones o cuotas de deuda.
El flujo de caja sirve para controlar tesorería, pero no sustituye el cálculo del IRPF. En la declaración de la renta, el arrendador calcula el rendimiento del capital inmobiliario con ingresos y gastos deducibles; el dinero pagado y el gasto fiscal no siempre coinciden.
La plantilla separa comunidad, IBI, seguro, reparaciones y mantenimiento, suministros a cargo del propietario, intereses hipotecarios y otros gastos. Esta clasificación facilita revisar el modelo 100 y conservar justificantes, aunque la deducción concreta exige que el gasto esté vinculado al alquiler y correctamente documentado.
La amortización fiscal del inmueble suele calcularse al 3% anual sobre el mayor entre el coste de adquisición de la construcción y el valor catastral de la construcción, sin incluir el suelo. No aparece como una columna automática en esta plantilla: el Resumen solo muestra el supuesto del 3% para tenerlo presente.
En vivienda habitual, la LAU establece una fianza de una mensualidad; en uso distinto de vivienda son dos. Debes depositarla en el organismo autonómico correspondiente. La fianza de 850 € del ejemplo no debe tratarse como rendimiento ordinario de 850 € cada mes.
El IBI y otros gastos repercutibles al arrendatario deben figurar por escrito en el contrato. En la hoja se introduce el IBI prorrateado mensualmente: un recibo anual de 420 € se convierte en 35 € al mes para comparar doce periodos, pero debes conservar el recibo municipal.
La cuota hipotecaria de 780 € incluye devolución de capital e intereses. La plantilla registra ambos conceptos por separado: por ejemplo, 312 € de intereses y 780 € de cuota en enero. Para fiscalidad se revisan los intereses, no se convierte automáticamente toda la cuota en gasto deducible.
El fallo más caro es apuntar la renta contractual como si estuviera cobrada. Si el alquiler pactado es 1.150 € y el inquilino solo paga 700 €, el flujo real del mes no puede reflejar 1.150 €. La columna Estado de cobro ayuda a localizar la diferencia cuando la fecha introducida no alcanza la fecha prevista.
Otro descuadre habitual consiste en sumar una fianza de 1.150 € al rendimiento mensual. La entrada mejora la tesorería de enero, pero tendrás que devolverla al finalizar el contrato si no existen daños o cantidades pendientes. Si la mezclas con rentas, puedes creer que el inmueble genera 1.150 € más de beneficio.
También se olvida prorratear el IBI. Un recibo de 504 € anotado entero en octubre produce un mes artificialmente negativo de 504 €; dividido entre 12 son 42 € mensuales. Para analizar capacidad de pago prefiero el prorrateo y conservar el importe anual en la documentación.
Confundir cuota con intereses lleva a dos errores: sobrevalorar el gasto fiscal y no saber cuánto capital estás amortizando. Con una cuota de 780 €, 312 € de intereses y 468 € de capital, el flujo de caja resta los 780 €, mientras el análisis fiscal no debe tratar los 468 € como intereses.
Una reparación de 1.200 € en marzo puede dejar el flujo neto en negativo aunque el año completo sea positivo. El formato condicional de la hoja permite detectar esos meses. No recomiendo suavizar la reparación inventando doce importes: registra el pago real y usa el Resumen para valorar la liquidez anual.
En una cartera, cambiar el inmueble o el inquilino sin cambiar la referencia puede atribuir una deuda a la vivienda equivocada. La muestra incluye Calle Mayor 12, Madrid, una referencia catastral y NIF; sustituye esos datos por los reales y revisa cada fila antes de cerrar el mes.
La plantilla funciona mejor si la vinculas a una fecha fija. El día posterior al cobro de la renta, por ejemplo el 6 de cada mes, abre Flujo de caja, comprueba el banco y registra solo lo que efectivamente ha entrado. Ese hábito tarda pocos minutos en una vivienda y evita reconstruir doce meses en junio.
La hoja Instrucciones indica que debes modificar únicamente las celdas amarillas. Respeta esa regla: las columnas calculadas R a V contienen fórmulas y sobrescribirlas puede romper ingresos totales, gastos operativos, flujo neto o estado de cobro.
Cada trimestre compara el flujo neto acumulado con el saldo bancario. Si el Resumen muestra 3 meses negativos y una tasa de cobro inferior al 100%, no esperes a la declaración de junio para actuar: revisa morosidad, reparaciones pendientes y capacidad de la cuota hipotecaria.
En enero del año siguiente, conserva contratos, facturas, recibos de IBI y justificantes de seguro. La reducción del 60% que aparece en Supuestos se refiere al alquiler de vivienda habitual conforme al criterio indicado por la plantilla, pero debe aplicarse atendiendo a los requisitos fiscales vigentes.
Para una o pocas viviendas, 100 filas y tres hojas suelen bastar. Si gestionas decenas de inmuebles, varios usuarios, incidencias, contratos, vencimientos y conciliación bancaria, el límite práctico no es la fórmula: es el control de versiones. En ese punto conviene pasar a un software de gestión inmobiliaria y mantener este Excel como revisión o archivo.