Gestión reservas Excel – Plantilla Gratis (2026)
3
Descarga gratis
Planifica tu cartera inmobiliaria a cinco años con inversión, hipotecas, rentas, gastos, flujo de caja, patrimonio y rentabilidad.
Descargar plantilla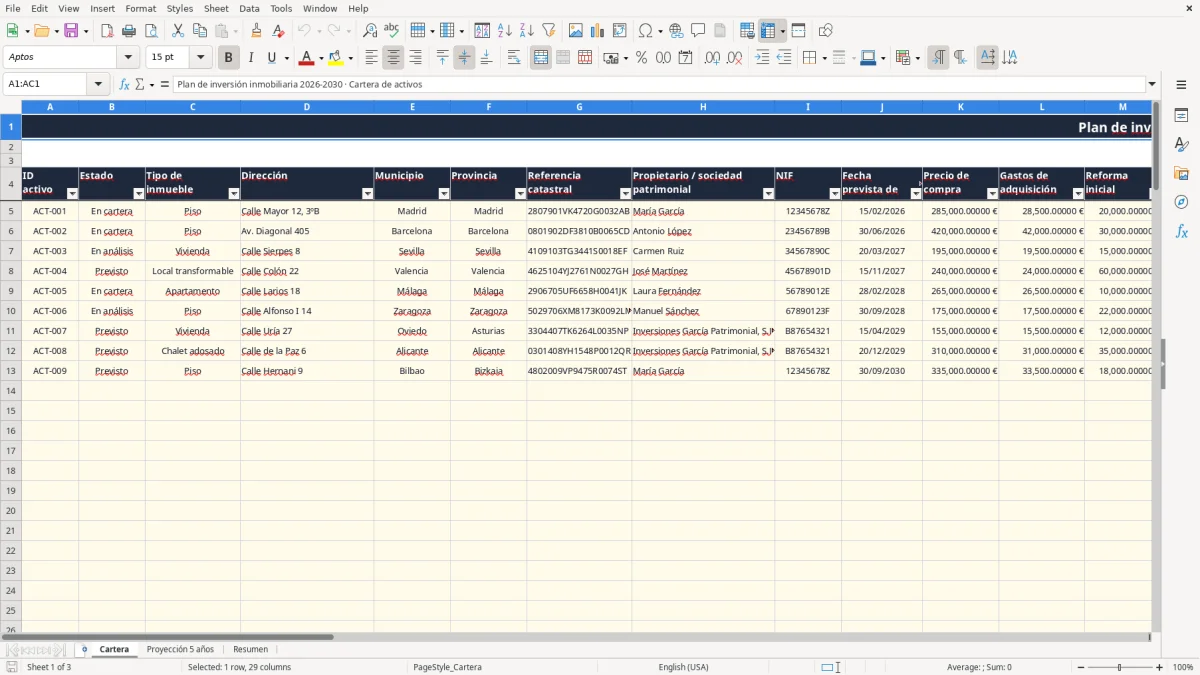
Esta plantilla Excel sirve para planificar una inversión inmobiliaria durante cinco años, comparar activos y medir si la cartera genera caja. Incluye las hojas Cartera, Proyección 5 años y Resumen, con campos para compra, reforma, financiación, renta, ocupación, gastos, IRPF estimado, deuda, patrimonio y rentabilidad.
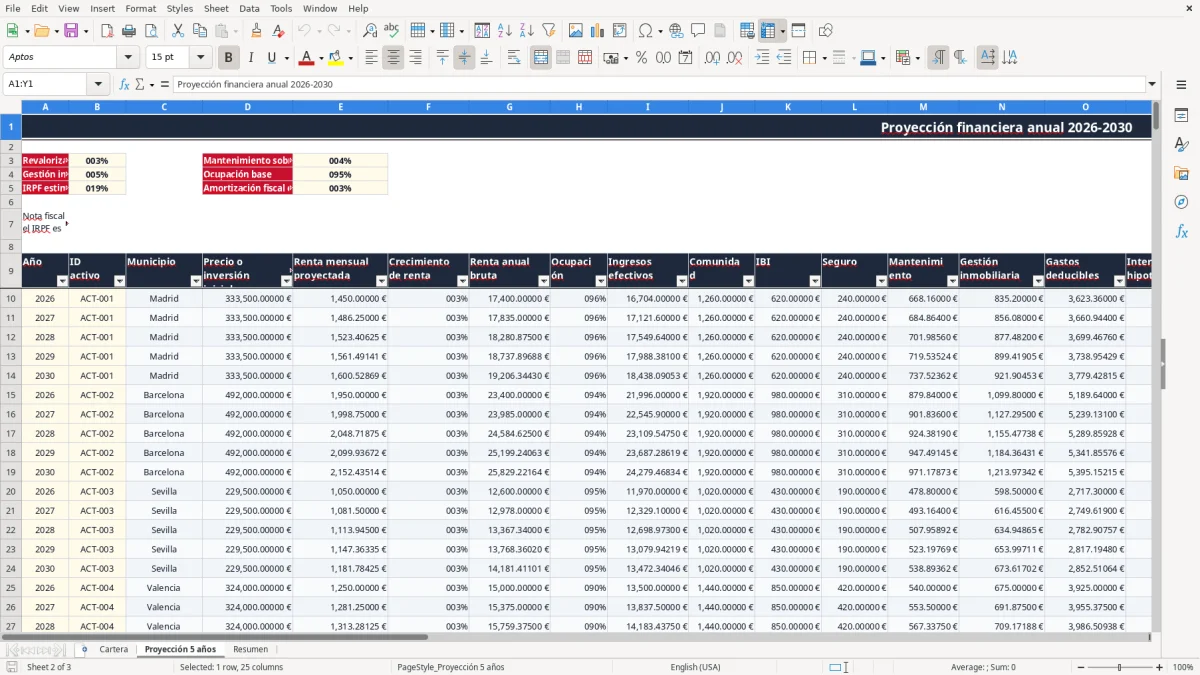
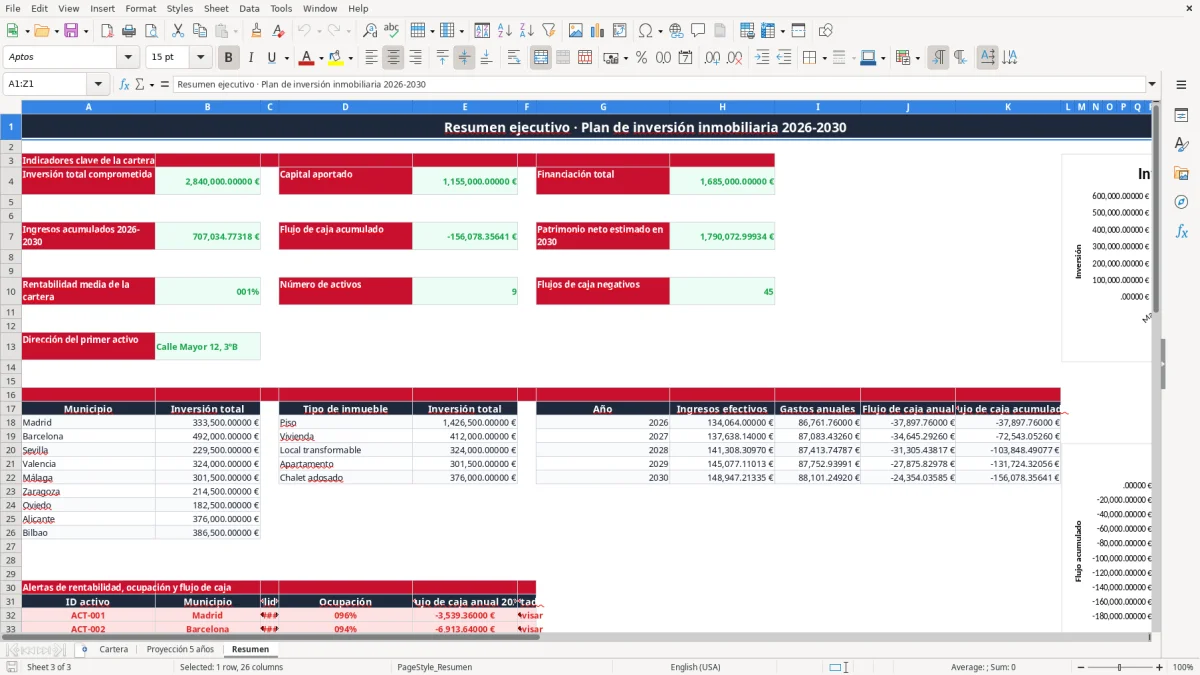
La hoja Cartera permite registrar hasta 100 posiciones preparadas, desde el ID del activo y la referencia catastral hasta el capital aportado y la cuota hipotecaria. La imagen 1 muestra esa ficha completa; la imagen 2 presenta la proyección anual 2026-2030 y la imagen 3 resume los indicadores, alertas y gráficos de la cartera.
Un propietario que analiza un piso de 285.000 € puede añadir 28.500 € de gastos de adquisición y 20.000 € de reforma. La inversión total asciende a 333.500 €; si financia 210.000 €, el capital aportado será de 123.500 €. En Cartera, la plantilla calcula estos importes sin que tengas que repetir operaciones.
Con una renta inicial de 1.450 € al mes, una ocupación del 95% y una cuota hipotecaria calculada sobre 25 años al 3,15%, el flujo mensual no se puede valorar mirando solo el alquiler. También entran comunidad, IBI, seguro, mantenimiento, gestión e impuestos. La imagen 1 muestra las columnas que obligan a incluir esos costes desde el principio.
Si ya tienes tres viviendas y estudias una cuarta para 2027, necesitas saber si la nueva compra consume demasiado capital. La fecha prevista de compra, el estado En análisis y el capital aportado permiten ordenar la cartera antes de firmar arras o solicitar financiación.
La hoja Proyección 5 años sirve para comparar años, no para sustituir un cuadro mensual de tesorería. La imagen 2 organiza cada activo por ejercicio y proyecta renta, ocupación, gastos, deuda, valor de mercado y patrimonio neto hasta 2030.
Una agencia inmobiliaria puede utilizar el archivo para presentar escenarios a un inversor: un piso de Madrid, una vivienda en Barcelona o un activo en Sevilla. No es un CRM ni una base de datos de clientes, pero sí una ficha financiera homogénea para decidir qué operaciones pasan de En análisis a En cartera.
La pareja que va a comprar para alquilar también obtiene una cifra útil: cuánto dinero debe aportar y cuánta caja queda después de la cuota. Mi postura es clara: antes de mirar la rentabilidad bruta, exige que el flujo de caja anual soporte una ocupación inferior al 95%.
En una vivienda de segunda mano, el ITP suele situarse entre el 6% y el 10% según la comunidad autónoma. Sobre un precio de 285.000 €, un 10% serían 28.500 €, exactamente el importe que aparece como ejemplo de gastos de adquisición en Cartera. En obra nueva, el comprador afronta normalmente IVA del 10% y AJD, además de notaría y Registro.
La plantilla no liquida impuestos de compraventa ni calcula una cuota fiscal personalizada. Sí separa precio, gastos y reforma, una decisión técnica correcta porque mezclar 333.500 € de inversión con 285.000 € de precio distorsiona el capital necesario y la rentabilidad.
La hoja Proyección 5 años utiliza un IRPF estimado del 19%, mantenimiento del 4% de los ingresos, gestión del 5% y amortización fiscal estimada del 3%. Son supuestos de cálculo, no una liquidación del modelo 100. En el IRPF, el alquiler genera rendimiento del capital inmobiliario y pueden ser deducibles comunidad, IBI, seguro, intereses, reparación y amortización con los límites legales.
Para vivienda habitual, la reducción general del rendimiento neto positivo es del 60% cuando se cumplen los requisitos aplicables. La amortización fiscal se calcula habitualmente al 3% sobre el mayor entre el coste de adquisición de la construcción y su valor catastral, sin incluir el suelo. Por eso debes conservar el desglose del Catastro y de la escritura.
La LAU fija una duración mínima de cinco años cuando el arrendador es persona física y de siete si es persona jurídica, con prórrogas en los términos legales. La fianza de vivienda es de una mensualidad y debe depositarse en el organismo autonómico; en uso distinto son dos mensualidades. Además, el certificado energético es necesario para alquilar o vender, y el IBI o los gastos repercutibles deben pactarse por escrito.
El fallo más caro que veo es aprobar una compra porque 1.450 € de renta parecen suficientes. Si la ocupación baja al 90%, los ingresos efectivos anuales son 1.450 × 12 × 0,90 = 15.660 €, no 17.400 €. Después todavía hay que descontar comunidad, IBI, seguro, mantenimiento, gestión, intereses e impuestos.
En este archivo, la tasa de ocupación alimenta la rentabilidad bruta y la proyección calcula ingresos efectivos. Mi criterio es usar siempre un escenario prudente: si el resultado solo es positivo con el 95% de ocupación, la operación tiene poco margen.
Otro descuadre aparece al escribir como financiación el precio del inmueble y olvidar que los gastos y la reforma también exigen efectivo. En el ejemplo de 333.500 € de inversión total y 210.000 € de hipoteca, el capital aportado es 123.500 €, no 75.000 €. La función PMT calcula la cuota con interés anual dividido entre 12 y plazo multiplicado por 12.
También es un error tratar el saldo hipotecario como si fuera patrimonio. La proyección resta deuda estimada al valor de mercado para obtener patrimonio neto; si el valor sube un 3% anual, eso es una hipótesis, no dinero disponible para pagar la cuota.
Aplicar automáticamente el 19% de IRPF a toda la renta puede sobreestimar o infravalorar el impuesto real. La hoja lo etiqueta como estimado, pero no sustituye el cálculo del rendimiento neto ni incorpora por sí sola la reducción del 60%, la situación personal o la imputación de rentas.
He visto propietarios perder una mensualidad de 850 € por no depositar la fianza a tiempo o asumir una sanción autonómica. También es frecuente repercutir el IBI al inquilino sin pacto escrito: aunque el importe sea 480 € al año, el problema contractual puede costar más que el impuesto. La documentación debe revisarse antes de firmar, no al presentar la renta.
Reserva una revisión el primer lunes de cada mes y otra al cierre de cada ejercicio. En la primera, comprueba renta cobrada, ocupación, comunidad, seguro e IBI; en la segunda, actualiza valor de mercado, saldo hipotecario y supuestos para el año siguiente. Así la previsión 2026-2030 se apoya en datos observados.
Actualiza la ocupación cuando tengas doce meses de historial. Si un inmueble de 1.450 € estuvo vacío dos meses, su ocupación real fue 10/12 = 83,33%, no 95%. Mantener el 95% sin evidencia convierte una proyección prudente en una previsión demasiado optimista.
Haz una revisión específica antes de renovar el seguro, aprobar una reforma o solicitar otra hipoteca. Una compra de 195.000 € en 2027 puede parecer asumible, pero debes sumar gastos, reforma, entrada y la cuota de los activos existentes.
Para una cartera de uno a diez inmuebles, esta estructura suele bastar para el análisis anual. Si gestionas decenas de contratos, cobros mensuales, incidencias, vencimientos, fianzas y conciliación bancaria, el problema deja de ser la proyección y pasa a ser la operación diaria. En ese punto conviene un software de gestión inmobiliaria conectado con la contabilidad, manteniendo este Excel como modelo de inversión y escenarios.