Gestión reservas Excel – Plantilla Gratis (2026)
3
Descarga gratis
Calcula inversión, gastos, IRPF, beneficio y rentabilidad neta de hasta 100 pisos para alquilar. Incluye resumen y criterios fiscales orientativos.
Descargar plantilla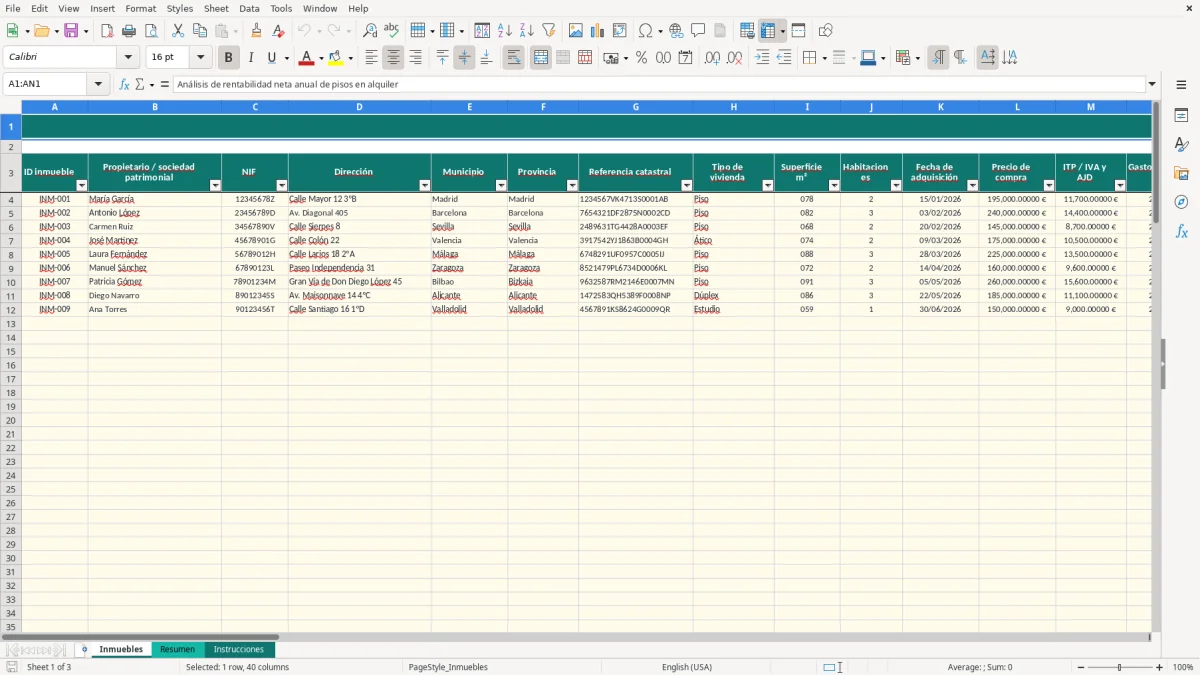
Esta plantilla Excel calcula la rentabilidad neta de un piso para alquilar comparando la inversión total con los ingresos, gastos deducibles e IRPF estimado. Incluye 100 filas operativas para inmuebles, ocupación, comunidad, IBI, hipoteca, amortización fiscal y beneficio final.
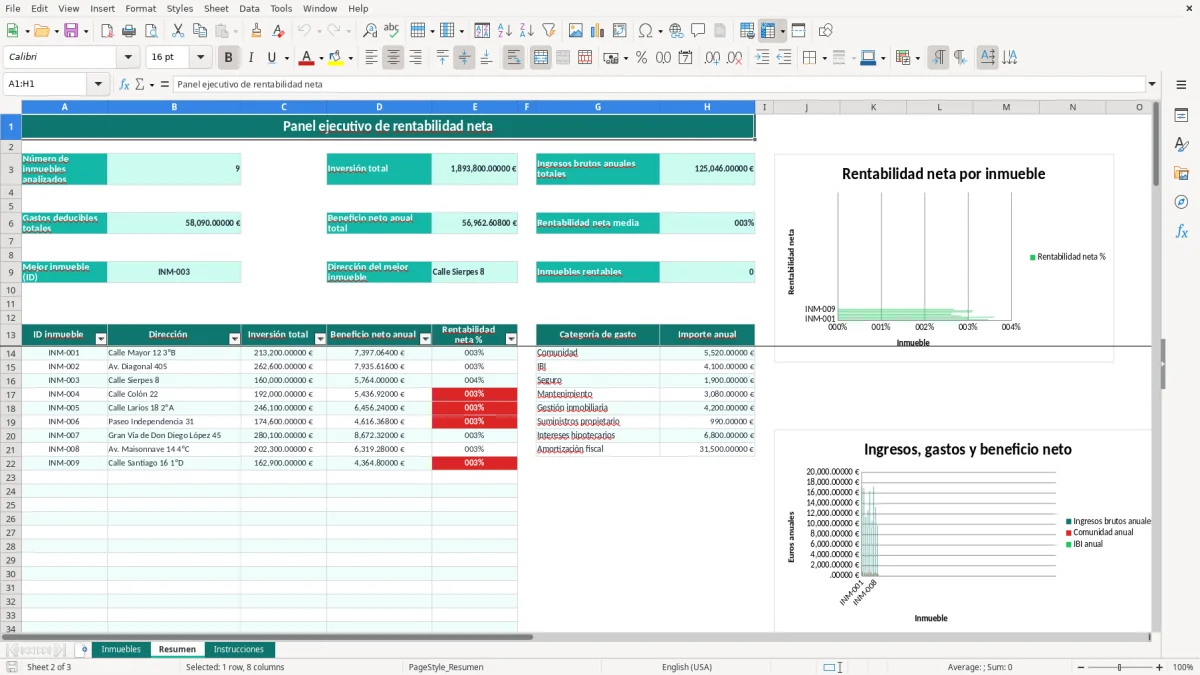
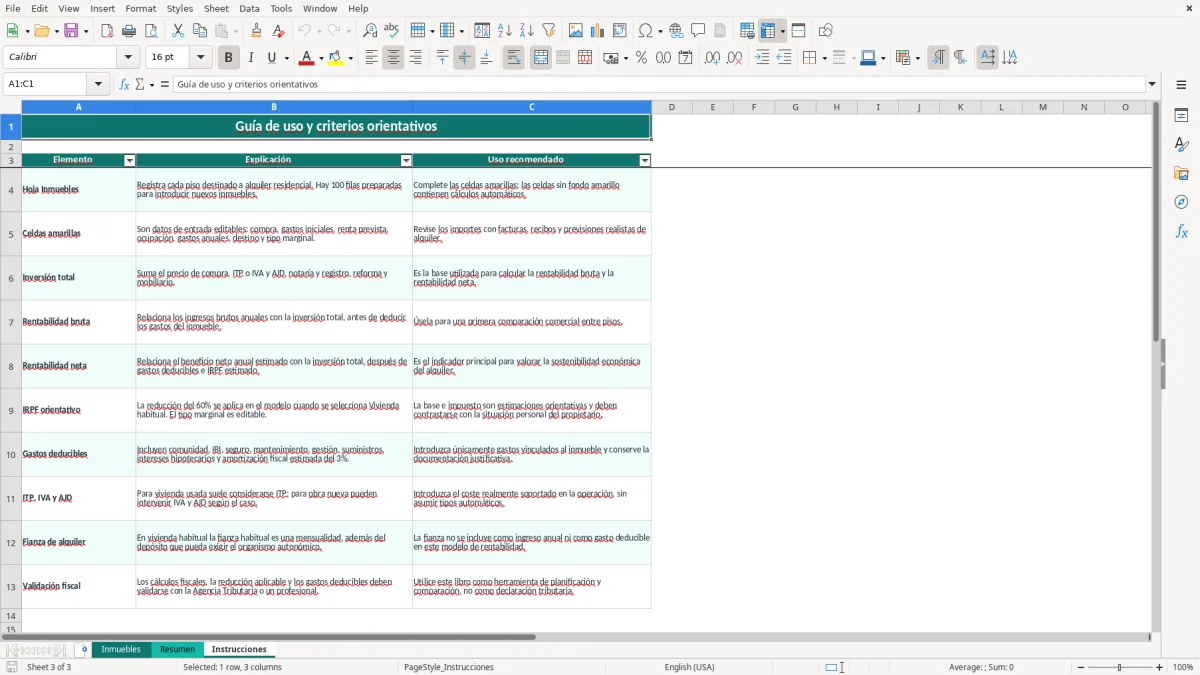
En la hoja Inmuebles introduces los datos amarillos y obtienes automáticamente la inversión total, los ingresos brutos anuales, el rendimiento después de gastos, el impuesto estimado y la rentabilidad bruta y neta. La imagen 1 muestra esta ficha completa; la imagen 2 corresponde al panel Resumen y la imagen 3 a las instrucciones.
La hoja está pensada para el casero que compra un piso, el pequeño propietario con tres viviendas y la agencia que compara oportunidades para un cliente. El momento adecuado es antes de firmar las arras, al terminar una reforma o durante el cierre anual de diciembre, cuando ya conoces buena parte de los gastos.
Supón un piso de Madrid comprado por 195.000 €, con 11.700 € de ITP, 2.200 € de notaría y registro, 2.500 € de reforma y 1.800 € de mobiliario. La inversión total asciende a 213.200 €. Con una renta de 1.450 € y ocupación del 98%, los ingresos brutos anuales son 17.052 €.
La rentabilidad bruta aproximada es 17.052 / 213.200 = 8,00%, pero no es lo que realmente queda. Comunidad, IBI, seguro, mantenimiento, intereses y amortización reducen el rendimiento; después se aplica el IRPF estimado. Mi postura es clara: para decidir una compra utiliza la neta, y deja la bruta solo para ordenar rápidamente los anuncios.
La imagen 1 muestra Inmuebles con campos desde ID y referencia catastral hasta ingresos, gastos, beneficio y estado. La imagen 2 enseña Resumen, con la inversión acumulada, la rentabilidad media, el mejor inmueble y gráficos. La imagen 3 muestra Instrucciones, donde se separan datos editables y cálculos automáticos.
El modelo reproduce una estimación de rendimiento del capital inmobiliario en el IRPF. La hoja suma comunidad, IBI, seguro, mantenimiento, gestión, suministros a cargo del propietario, intereses hipotecarios y amortización fiscal en Total gastos deducibles.
La amortización estimada utiliza el 3% sobre el menor valor introducido entre el valor de construcción y el coste de adquisición, limitado por la fórmula del libro. En el alquiler de vivienda habitual, el archivo aplica una reducción del 60% sobre el rendimiento positivo antes de calcular el impuesto orientativo; el tipo marginal de la columna correspondiente lo introduces tú.
Ejemplo: si un piso produce 10.200 € al año y acumula 4.000 € de gastos deducibles, el rendimiento antes de IRPF es 6.200 €. Con reducción del 60%, la base estimada sería 2.480 €; con un tipo marginal del 30%, el impuesto orientativo sería 744 €. El beneficio neto del modelo quedaría en 5.456 € antes de otros ajustes personales.
En vivienda usada se suele soportar ITP, normalmente entre el 6% y el 10% según la comunidad autónoma. En obra nueva pueden intervenir IVA del 10% y AJD, por lo que la plantilla exige introducir el importe real en vez de imponer un tipo.
La hoja no sustituye el modelo 100 de la Agencia Tributaria. Tampoco incluye fianza como ingreso ni como gasto: en vivienda habitual suele ser una mensualidad y debe depositarse en el organismo autonómico que corresponda.
El error más caro suele ser llamar rentabilidad neta a la renta anual dividida entre el precio de compra. Si compras por 180.000 € y pagas 14.000 € entre impuestos, reforma y mobiliario, dividir 12.000 € de renta anual entre 180.000 € da 6,67%; sobre una inversión real de 194.000 €, baja al 6,19% antes de gastos.
Un propietario que omite 600 € de comunidad, 450 € de IBI y 300 € de seguro sobreestima el beneficio en 1.350 € anuales. En el libro, esos importes se introducen por separado para que Resumen muestre el coste acumulado y no se escondan dentro de una cifra imprecisa.
También falla la ocupación. Una renta de 850 € durante doce meses son 10.200 €, pero con un 90% de ocupación los ingresos calculados bajan a 9.180 €: 1.020 € menos antes de reparar una avería o pagar una agencia.
Aplicar el 60% a cualquier alquiler, introducir como gasto la fianza o amortizar sin revisar el valor de construcción puede alterar la base del IRPF. La plantilla marca la reducción solo al seleccionar Vivienda habitual, pero el tipo marginal y los importes siguen siendo datos que debes justificar.
Otro descuadre habitual es olvidar intereses hipotecarios. En una financiación de 180.000 € al 3% TIN, el primer año puede concentrar varios miles de euros de intereses; dejar la columna vacía infla artificialmente la rentabilidad. Prefiero una previsión prudente con facturas y recibos que una rentabilidad atractiva imposible de defender.
La plantilla funciona mejor si la actualizas el mismo día que revisas el cobro de la renta. Para un casero con un piso, reserva diez minutos el día 5 de cada mes; para tres viviendas, haz un cierre trimestral y una revisión completa cada diciembre.
En Resumen puedes comprobar si la rentabilidad media cae, si los gastos de mantenimiento se disparan o si un activo concentra demasiado capital. Por ejemplo, si una comunidad de 24 vecinos aprueba una derrama de 36.000 €, tu cuota no debe repartirse automáticamente a partes iguales: debe seguir el coeficiente de participación y registrarse como coste extraordinario cuando corresponda.
Con uno o tres pisos, las 100 filas preparadas y el cierre anual suelen bastar. Cuando gestionas decenas de contratos, recibos, incidencias y renovaciones, Excel deja de ser el lugar adecuado para controlar vencimientos y documentos; entonces necesitas software inmobiliario con usuarios, avisos y trazabilidad, manteniendo este libro para comparar inversiones.