Gestión reservas Excel – Plantilla Gratis (2026)
3
Descarga gratis
Calcula la rentabilidad bruta de hasta 100 inversiones con costes, rentas, meses alquilados y un resumen para propietarios y agencias.
Descargar plantilla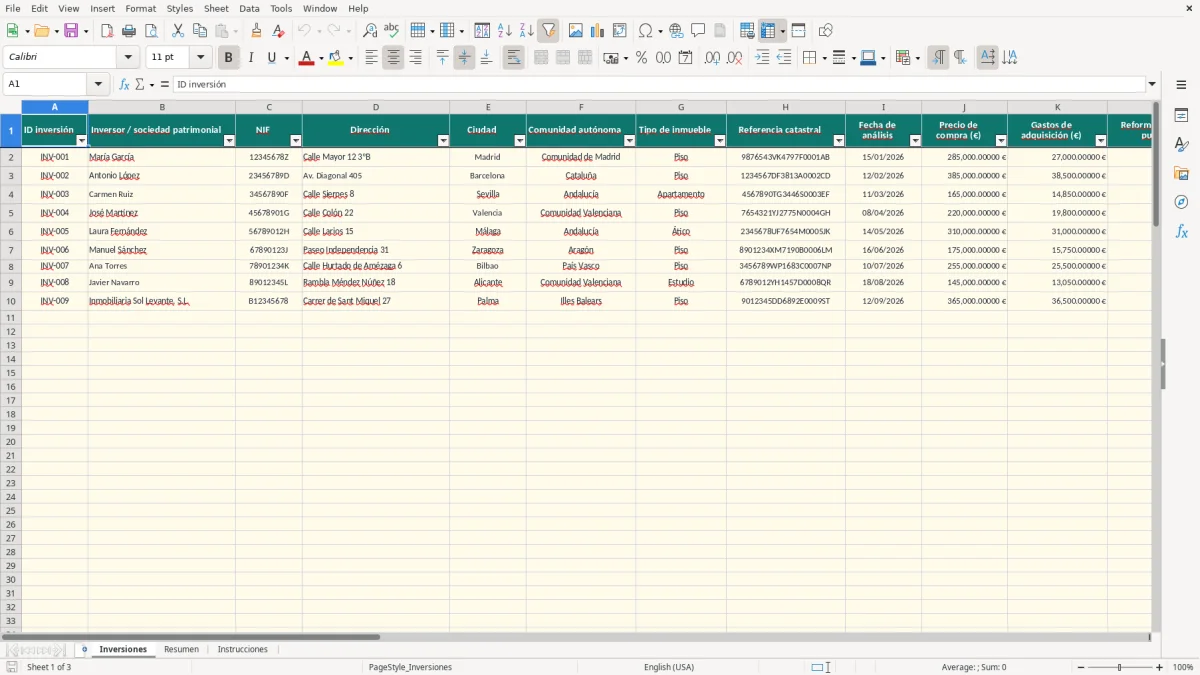
Esta plantilla Excel de rentabilidad bruta inmobiliaria calcula los ingresos anuales previstos, el coste total de cada compra y el porcentaje de retorno. Incluye las hojas Inversiones, Resumen e Instrucciones para comparar hasta 100 oportunidades con datos de precio, gastos, reforma, renta y ocupación.
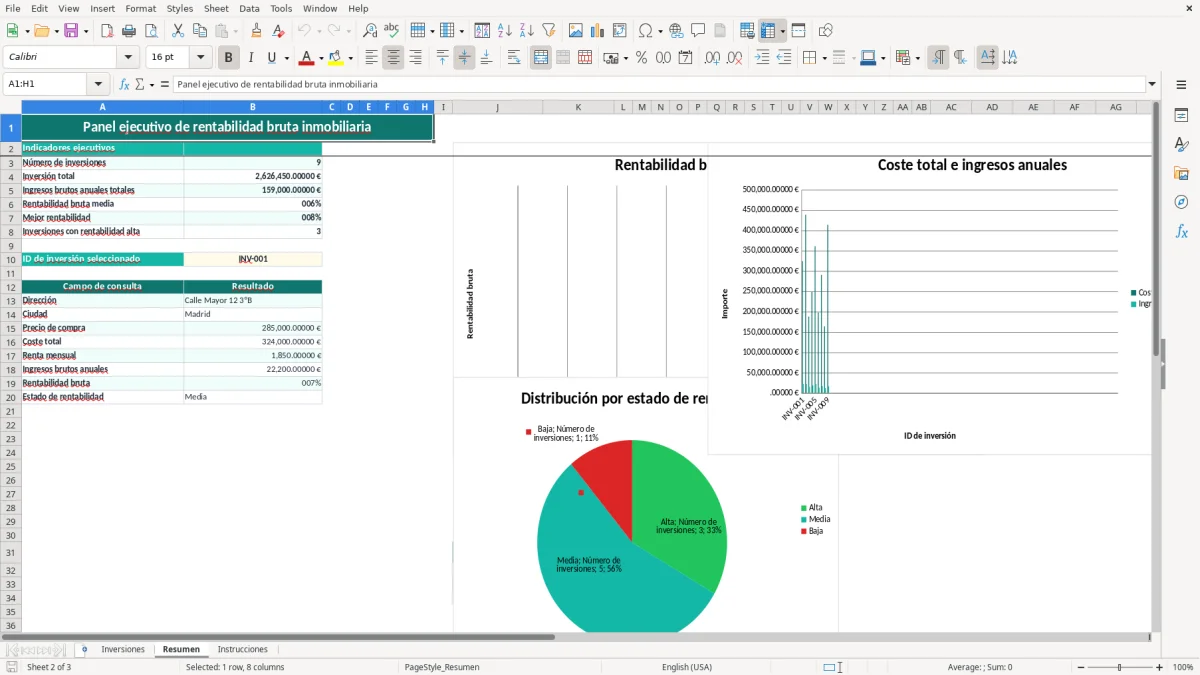
En la hoja Inversiones (imagen 1) introduces cada inmueble y Excel calcula el coste total, los ingresos brutos anuales, la rentabilidad, el beneficio operativo y su estado. La hoja Resumen (imagen 2) concentra los indicadores y gráficos; Instrucciones (imagen 3) explica el criterio de cálculo y sus límites.
La hoja está pensada para un casero que estudia su primer piso, un pequeño propietario con tres viviendas, una agencia que presenta varias oportunidades o una sociedad patrimonial que necesita ordenar compras antes de visitar al banco. El momento habitual es antes de hacer una oferta, al renovar una previsión de renta o cuando se comparan inmuebles de ciudades distintas.
Supón un piso en Madrid con precio de 285.000 €, 27.000 € de gastos de adquisición y 12.000 € de reforma. El coste total es 324.000 €. Con una renta prevista de 1.850 € durante 12 meses, los ingresos brutos son 22.200 € y la rentabilidad bruta queda en 22.200 / 324.000 = 6,85%, clasificada como Media por las reglas de la plantilla.
La misma operación puede compararse con un apartamento de Sevilla de 165.000 €, 14.850 € de adquisición y 8.000 € de puesta a punto. Con 1.250 € mensuales durante 12 meses, genera 15.000 € y alcanza aproximadamente un 7,98%, por encima del umbral Alta del 7%.
La dirección, ciudad, comunidad autónoma, tipo de inmueble y referencia catastral ayudan a no mezclar anuncios. La fecha de análisis también importa: si la renta prevista cambia en marzo, actualiza esa fila y conserva la observación que explique el supuesto.
Mi criterio es usar la rentabilidad bruta como filtro inicial, no como decisión final. Entre dos pisos, prefiero estudiar primero el que supera el 7%, pero no descartaría automáticamente uno al 6% si tiene menor vacancia, mejor demanda y gastos estructurales más controlados.
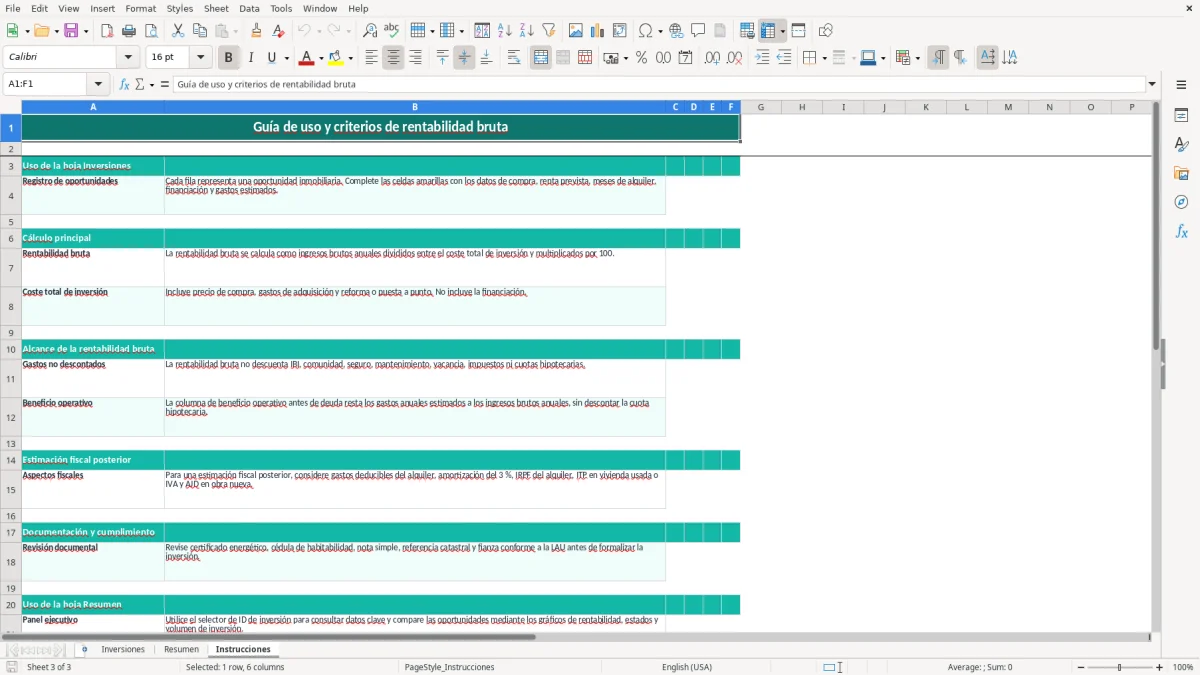
La hoja aplica una definición concreta: ingresos brutos anuales divididos entre el coste total de inversión y multiplicados por 100. El coste incluye precio, gastos de adquisición y reforma; no incorpora financiación. Por eso no es una rentabilidad neta ni sustituye al cálculo fiscal del IRPF.
En una vivienda usada, los gastos de adquisición suelen incluir el ITP, que en España se mueve aproximadamente entre el 6% y el 10% según la comunidad autónoma, además de notaría, registro y gestoría. En obra nueva, la referencia habitual es IVA del 10% y AJD alrededor del 1%-1,5%. Introduce estos importes en K, no dentro del precio.
La plantilla no calcula impuestos automáticamente porque solo dispone de un campo agregado de gastos de adquisición. En una compra de 200.000 € con ITP del 8%, solo ese impuesto serían 16.000 €; si se omite, el porcentaje resultará artificialmente alto.
La rentabilidad bruta no descuenta IBI, comunidad, seguro, mantenimiento, vacancia, impuestos ni cuota hipotecaria. La hoja sí permite anotar gastos anuales estimados y calcula el beneficio operativo antes de deuda, pero ese resultado tampoco es el rendimiento fiscal.
Para el IRPF del alquiler, la Agencia Tributaria permite computar gastos deducibles y una amortización del 3% sobre el mayor valor entre construcción catastral y coste de adquisición de la construcción, con la reducción del 60% para alquiler de vivienda habitual cuando corresponda. Revisa también LAU, certificado energético, cédula de habitabilidad y fianza antes de formalizar.
El fallo más caro es dividir la renta anual entre el precio del anuncio y olvidar gastos. En el ejemplo de Madrid, usar 285.000 € en vez de 324.000 € produce un 7,79% aparente frente al 6,85% real de la plantilla: la diferencia puede hacerte competir por una compra que ya no alcanza tu objetivo.
Otro error es poner 1.850 € y 12 meses sin comprobar contratos comparables. Si el piso de 324.000 € solo está ocupado 11 meses, los ingresos bajan a 20.350 € y la rentabilidad pasa a 6,28%. Mi postura es introducir meses alquilados prudentes: un mes vacío suele costar más que parecer conservador en una hoja.
También se confunde la cuota hipotecaria con un gasto necesario para la rentabilidad bruta. No lo es: la fórmula excluye financiación deliberadamente. En cambio, la cuota aparece como dato de análisis y el beneficio operativo resta solo los gastos anuales estimados. Restar además la hipoteca daría un indicador distinto y mezclaría retorno del activo con flujo de caja.
Si escribes 0 meses, una renta vacía o un coste total igual a cero, la fórmula evita mostrar un porcentaje engañoso. Comprueba especialmente la reforma, el ITP, la comunidad y el IBI. Una reforma omitida de 12.000 € en una compra de 200.000 € altera el denominador en un 6% y puede cambiar la clasificación de Alta a Media.
No tomes el color o la etiqueta como una tasación. La decisión debe contrastarse con nota simple, referencia catastral, certificado energético, estado de la comunidad y demanda real de alquiler.
La plantilla funciona mejor si la usas siempre en el mismo momento: el día que recibes una ficha de venta, después de una visita o antes de presentar una oferta. Para un administrador o una agencia, fija una revisión los viernes; para un propietario, revisa las hipótesis cuando cambien renta, reforma o meses de ocupación.
El selector de Resumen permite consultar un ID sin buscar manualmente entre filas. Los tres gráficos ayudan a detectar una cartera concentrada en operaciones de rentabilidad Baja o una inversión muy grande que domina el volumen total.
Para diez o veinte oportunidades, esta estructura es manejable. Si gestionas cientos de contratos, cobros mensuales, incidencias, renovaciones y documentación de inquilinos, el Excel deja de ser suficiente como sistema operativo: necesitarás software de gestión inmobiliaria y conservar esta plantilla como herramienta de comparación.
Haz una copia al cierre de cada mes, no borres las oportunidades descartadas y anota el motivo en Observaciones. Así podrás saber si el problema fue una renta irreal, una reforma de 20.000 € o una rentabilidad inferior al 5%.