TAE real de una hipoteca en Excel
11
Descarga gratis
Compara hipotecas fijas y variables en Excel: cuotas, Euríbor, TAE, comisiones, bonificaciones y coste total estimado.
Descargar plantilla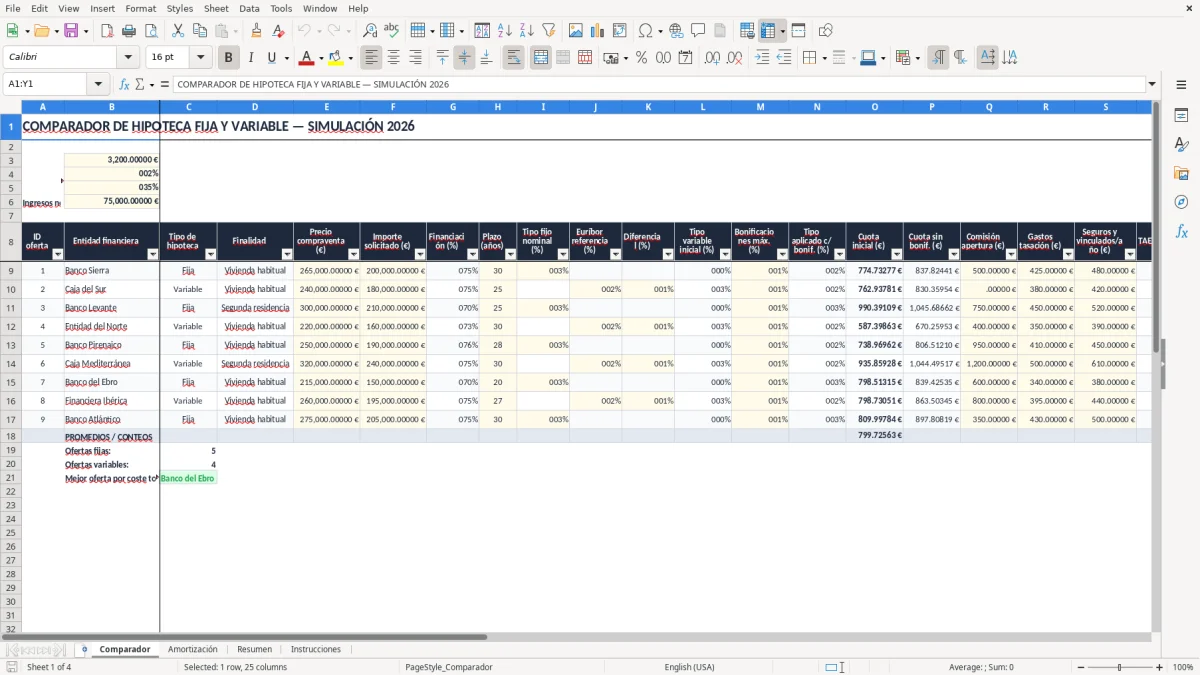
Elegir entre una hipoteca fija y una hipoteca variable es una decisión financiera importante. Esta plantilla Excel permite recopilar y comparar ofertas de distintas entidades utilizando criterios homogéneos como el importe solicitado, el plazo, el tipo de interés, el diferencial, las bonificaciones, las comisiones y los gastos asociados. Introduce tus datos financieros y las condiciones de cada préstamo para obtener una visión más clara de la cuota inicial, la cuota sin bonificaciones, la TAE y el coste total estimado.
La herramienta está pensada para ayudarte a ordenar la información antes de negociar con el banco o tomar una decisión de financiación. Los resultados son orientativos y dependen de los datos introducidos, de las condiciones concretas de cada entidad y de la evolución futura del Euríbor.
Comienza introduciendo los ingresos netos mensuales del hogar, el Euríbor actual de referencia, el esfuerzo máximo recomendado y los ahorros disponibles para afrontar la entrada y los gastos. Después, añade una fila por cada oferta bancaria e indica la entidad financiera, el tipo de hipoteca, la finalidad, el precio de compraventa, el importe solicitado y el plazo. Completa también los datos de tipo fijo nominal, Euríbor de referencia, diferencial, tipo variable inicial, bonificaciones máximas y tipo aplicado con bonificaciones.
Por último, registra la comisión de apertura, los gastos de tasación, los seguros y productos vinculados, la TAE y el coste total estimado. Revisa las cuotas y comprueba si se mantienen dentro del esfuerzo máximo que hayas definido.
Para las ofertas variables, conviene estudiar escenarios con distintos valores del Euríbor, ya que la cuota puede cambiar en las revisiones. Utiliza la plantilla como apoyo para comparar información y solicita siempre la documentación oficial de cada préstamo antes de contratar.
Comparar una hipoteca fija y una variable requiere algo más que mirar la cuota anunciada por el banco. Una plantilla Excel ayuda a reunir todas las condiciones en un mismo lugar y a revisar las ofertas con criterios equivalentes.
Para empezar, introduce el precio de compraventa, el importe que necesitas financiar y el plazo previsto. Estos datos permiten observar si las propuestas tienen el mismo nivel de financiación y si las cuotas pueden compararse correctamente.
A continuación, registra el tipo de interés de cada opción. En una hipoteca fija será necesario indicar el tipo nominal aplicable durante el préstamo. En una hipoteca variable conviene anotar el Euríbor de referencia, el diferencial y el tipo inicial resultante.
También es importante reflejar las bonificaciones, porque algunas entidades reducen el interés a cambio de domiciliar ingresos, contratar seguros o utilizar otros productos. La plantilla permite comparar la cuota inicial con la cuota sin bonificaciones para conocer el posible coste si esas condiciones cambian.
Además, incorpora comisiones de apertura, gastos de tasación y seguros o productos vinculados, elementos que pueden modificar significativamente el coste real. La TAE ofrece otra referencia útil porque reúne el interés y determinados gastos asociados. En las hipotecas variables, la cuota puede modificarse cuando se revisa el índice de referencia, por lo que conviene incluir escenarios con un Euríbor más alto o más bajo que el actual.
Con los datos organizados, Excel facilita detectar qué oferta resulta más equilibrada según el presupuesto, el riesgo asumible y el coste total estimado. La comparación debe completarse siempre con la documentación oficial de cada préstamo.
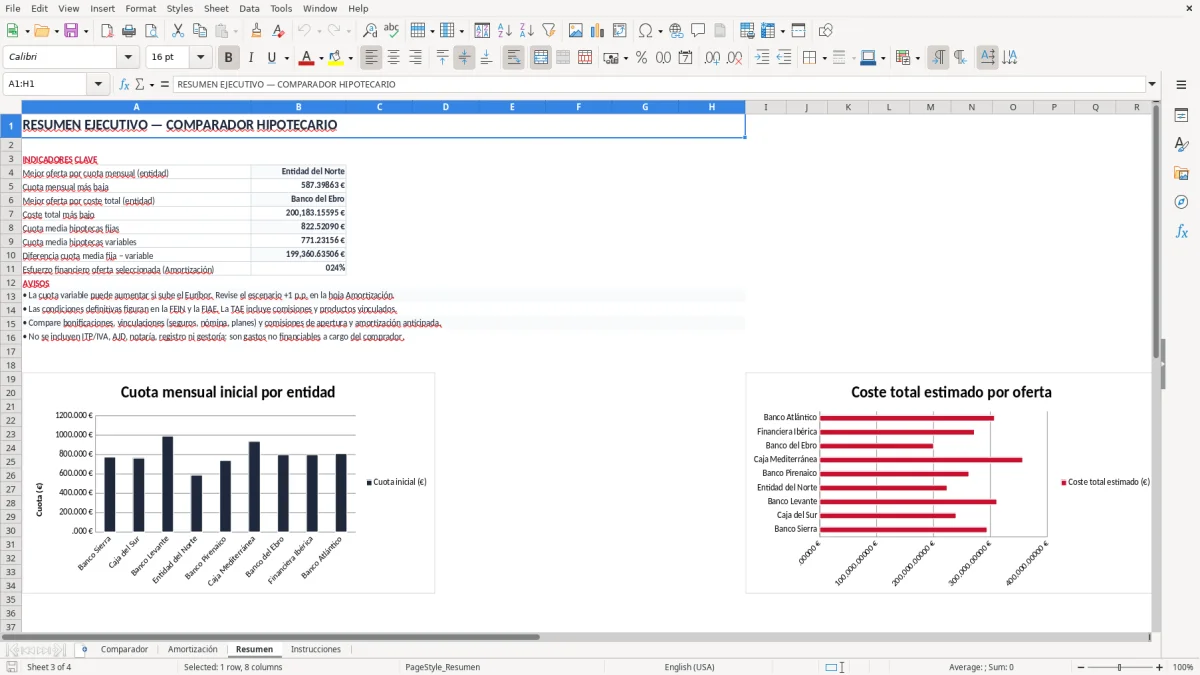
Para obtener una comparación útil, reúne primero la información económica de la operación y de tu hogar. La plantilla solicita los ingresos netos mensuales, un porcentaje de esfuerzo máximo recomendado, los ahorros disponibles y el Euríbor actual de referencia.
Estos datos sirven para valorar si la cuota encaja en el presupuesto y si dispones de recursos suficientes para la entrada, la tasación y otros gastos relacionados con la compra.
Después, recopila las condiciones de cada oferta bancaria. El precio de compraventa y el importe solicitado permiten calcular el porcentaje de financiación. El plazo, expresado en años, influye directamente en la cuota mensual y en los intereses acumulados durante toda la vida del préstamo.
Una financiación más larga suele reducir la cuota, pero puede aumentar el coste total. En las ofertas fijas, anota el tipo fijo nominal. En las variables, registra el Euríbor utilizado, el diferencial y el tipo variable inicial.
Si el banco ofrece una reducción por bonificaciones, apunta tanto el porcentaje máximo como el tipo aplicado con esas condiciones. No olvides los costes adicionales.
La comisión de apertura, los gastos de tasación, el precio anual de los seguros y otros productos vinculados deben aparecer en la comparación. Aunque una oferta tenga un interés reducido, sus vinculaciones pueden elevar el desembolso real.
También puedes incorporar la TAE y el coste total estimado cuando aparezcan en la documentación de la entidad. Utiliza datos actualizados y verifica que los importes corresponden al mismo plazo y capital.
Si una condición no está clara, identifícala para consultarla antes de decidir. La precisión dependerá de la calidad de la información introducida.
La diferencia principal entre una hipoteca fija y una variable está en la forma en que evoluciona el tipo de interés. En una hipoteca fija, el tipo suele mantenerse durante toda la duración pactada.
Esto facilita conocer la cuota y planificar los gastos mensuales, además de proteger frente a futuras subidas de los tipos. Como contrapartida, el tipo inicial puede ser superior al de una oferta variable y la cuota no se beneficia automáticamente de una posible bajada del Euríbor.
En una hipoteca variable, el interés normalmente se calcula sumando un diferencial al Euríbor de referencia. La cuota puede mantenerse durante un periodo y cambiar después en cada revisión, según la evolución del índice y las condiciones del contrato.
Si el Euríbor baja, el pago podría reducirse; si sube, la cuota y el coste financiero pueden aumentar. Esta incertidumbre hace especialmente importante revisar la capacidad de pago en distintos escenarios.
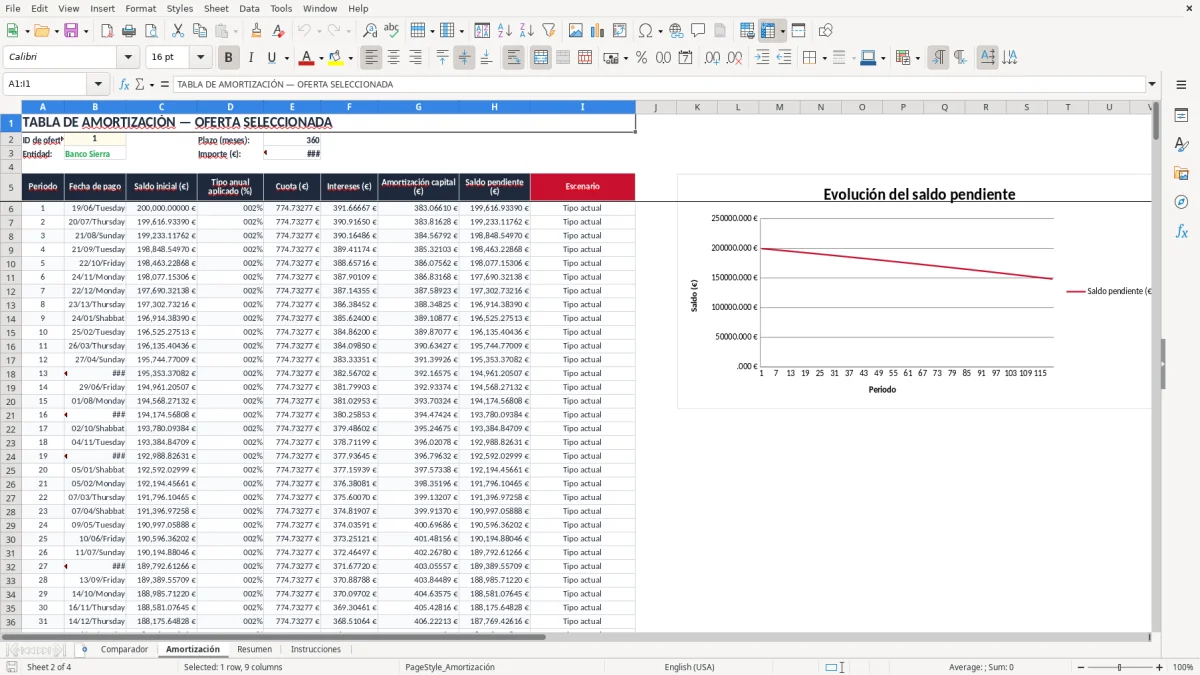
El comparador permite observar la cuota inicial, la cuota sin bonificaciones y los costes relacionados con cada modalidad. También ayuda a revisar el esfuerzo mensual en relación con los ingresos netos del hogar. Como referencia general, muchas familias intentan mantener la cuota hipotecaria dentro de un intervalo aproximado del 30% al 35% de sus ingresos, aunque el porcentaje adecuado depende de otros préstamos, gastos, estabilidad laboral y ahorro disponible.
El plazo también merece atención. Un periodo largo puede aliviar el pago mensual, pero normalmente implica pagar intereses durante más años. La decisión final debe considerar la estabilidad que necesitas, tu tolerancia al riesgo, tus expectativas financieras y las condiciones legales y económicas de la oferta concreta.
La cuota mensual es uno de los primeros datos que se revisan al comparar hipotecas, pero no debería ser el único. Una cuota baja puede deberse a un plazo muy largo, a un tipo promocional temporal o a la contratación de productos que generan costes adicionales. Por esta razón, la plantilla diferencia entre cuota inicial y cuota sin bonificaciones.
La primera refleja las condiciones aplicadas cuando se cumplen los requisitos de la oferta. La segunda ayuda a entender cuánto podría pagarse si no se contratan los productos vinculados o si se dejan de cumplir las condiciones exigidas.
La TAE es otra referencia relevante para comparar préstamos. Generalmente incorpora el tipo de interés y determinados gastos, comisiones y condiciones asociadas al crédito, aunque su cálculo depende de los supuestos establecidos.
Dos ofertas con un tipo nominal parecido pueden mostrar una TAE distinta si una incluye más costes asociados. El coste total estimado permite ampliar el análisis y considerar los pagos acumulados durante la duración prevista del préstamo.
Debe interpretarse con cautela en las hipotecas variables, porque el resultado depende de una hipótesis sobre la evolución del Euríbor. Una estimación basada en el índice actual no garantiza que las cuotas futuras permanezcan iguales.
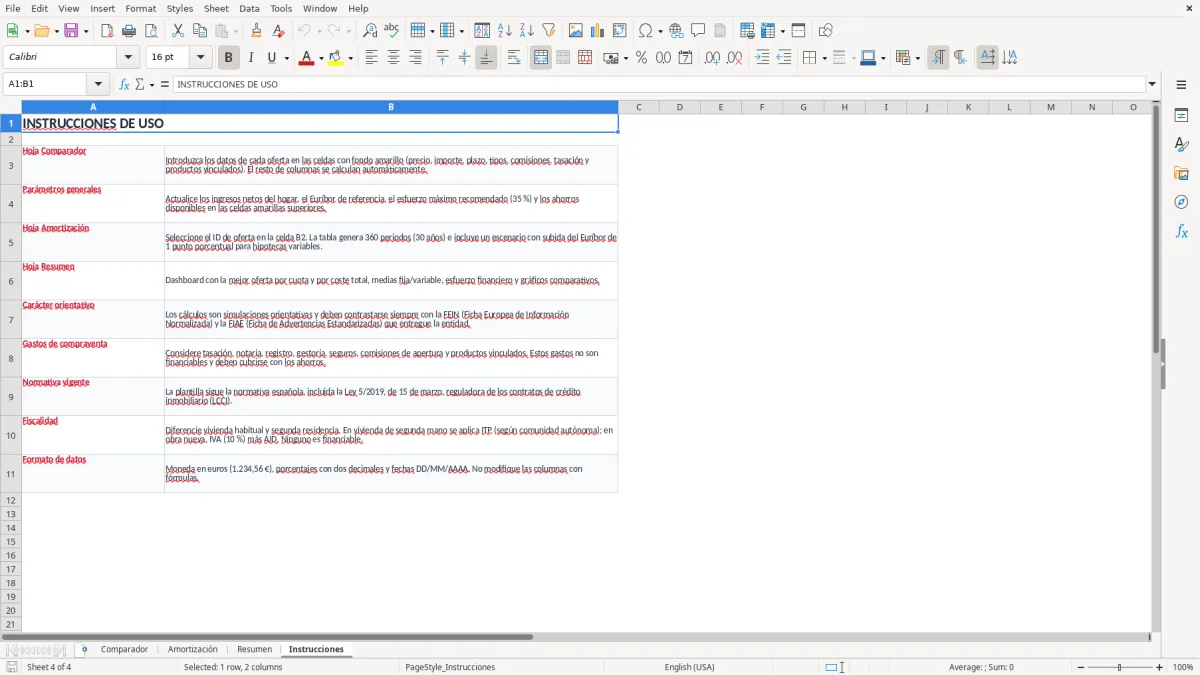
Para mejorar el análisis, crea varios escenarios y compara qué ocurre si el Euríbor sube, baja o se mantiene. También conviene incluir la comisión de apertura, la tasación, los seguros y cualquier servicio necesario para conseguir la bonificación.
Revisa si esos productos tienen un precio anual, si pueden cambiar con el tiempo y si existe libertad para cancelarlos. Antes de decidir, contrasta los resultados de Excel con la información precontractual de la entidad. La oferta vinculante y el contrato determinan las obligaciones reales.